放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!

配资是一种为投资者提供杠杆资金的金融服务!
核心结论:
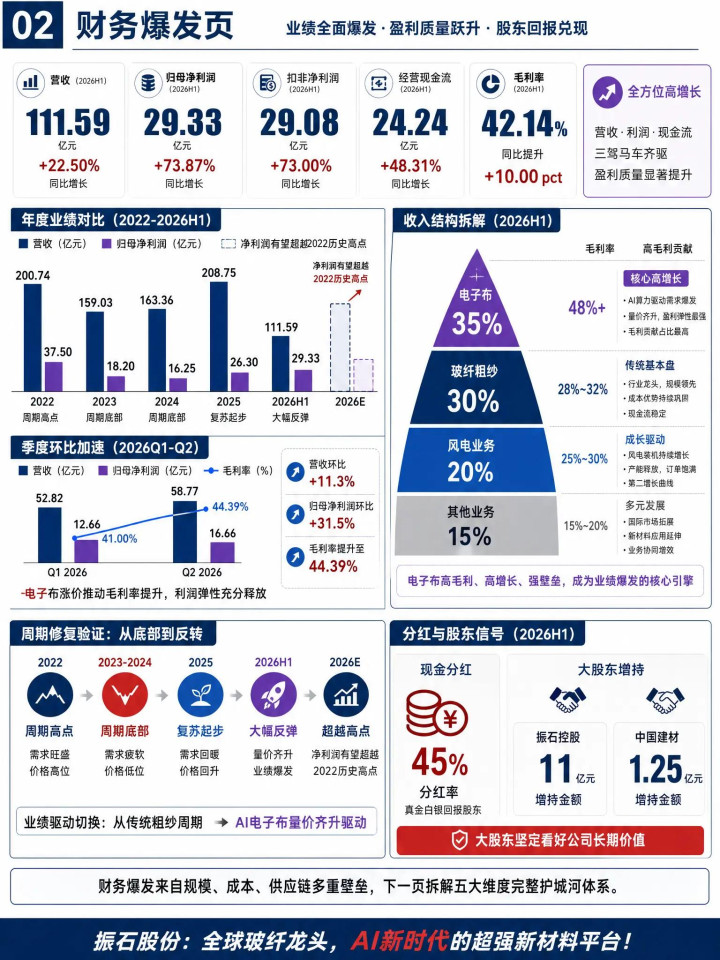
AI 算力浪潮传导到最上游材料端。中国巨石依托电子布量价齐升,业绩迎来大爆发。
但要清醒,这是供需缺口带来的周期行情,并非彻底摆脱周期轮回。
关键数据:
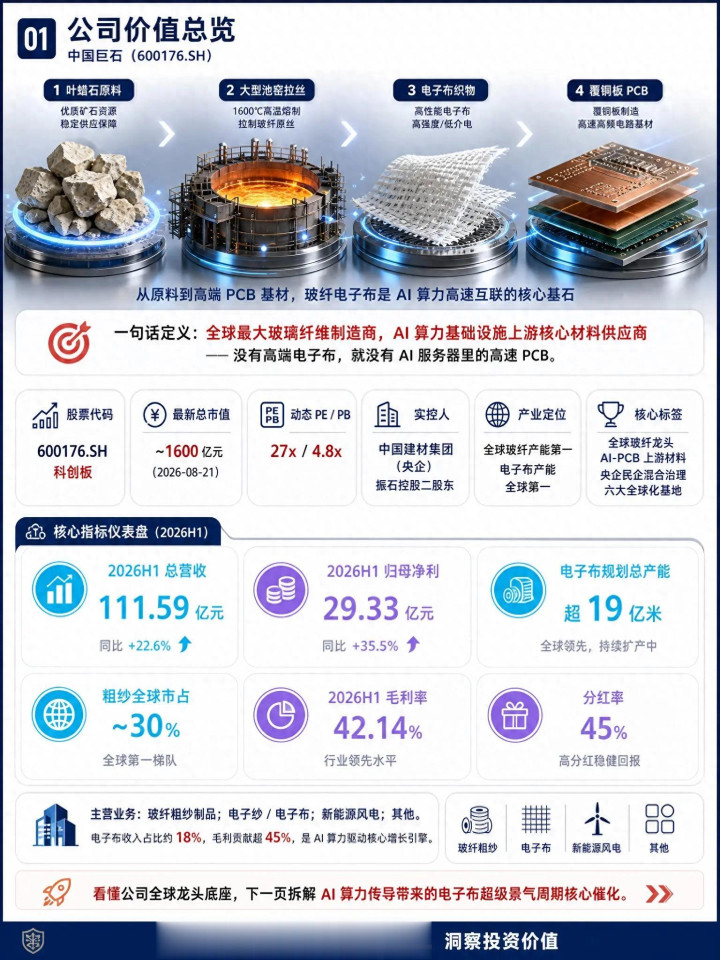
2026 上半年实现营收 111.59 亿元,同比增长 22.5%;
归母净利润 29.33 亿元,同比大涨 73.87%。
二季度单季毛利率冲高至 44.39%。
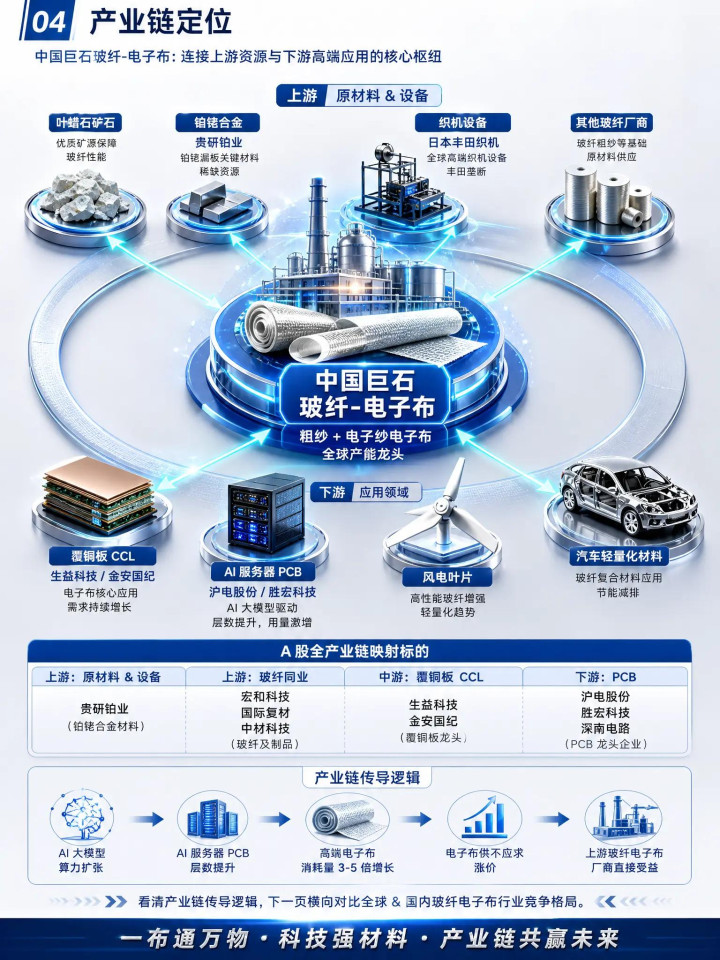
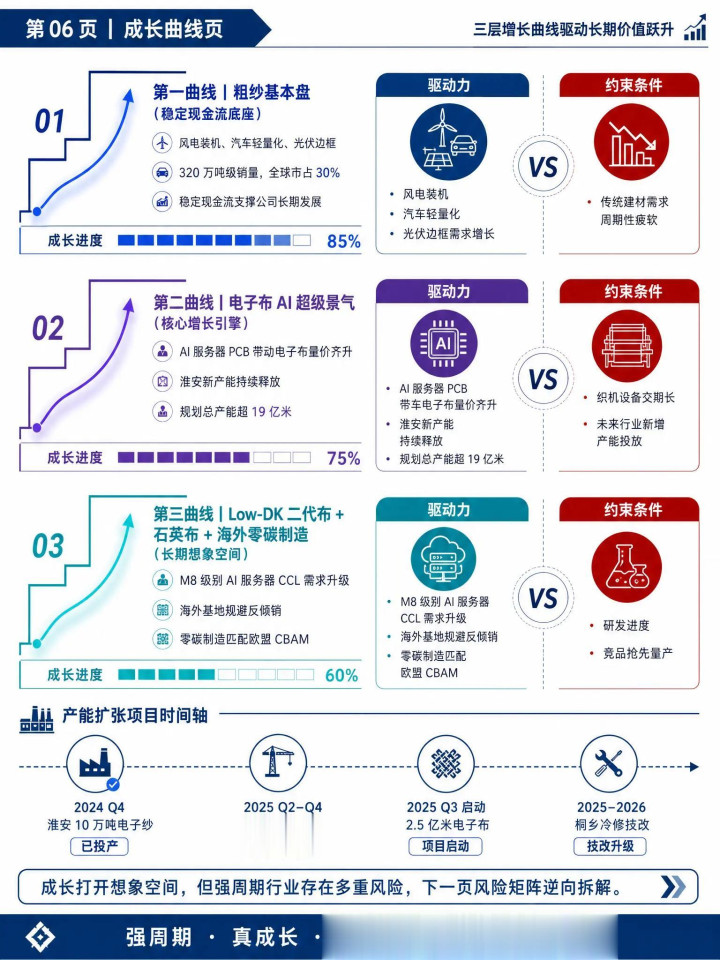
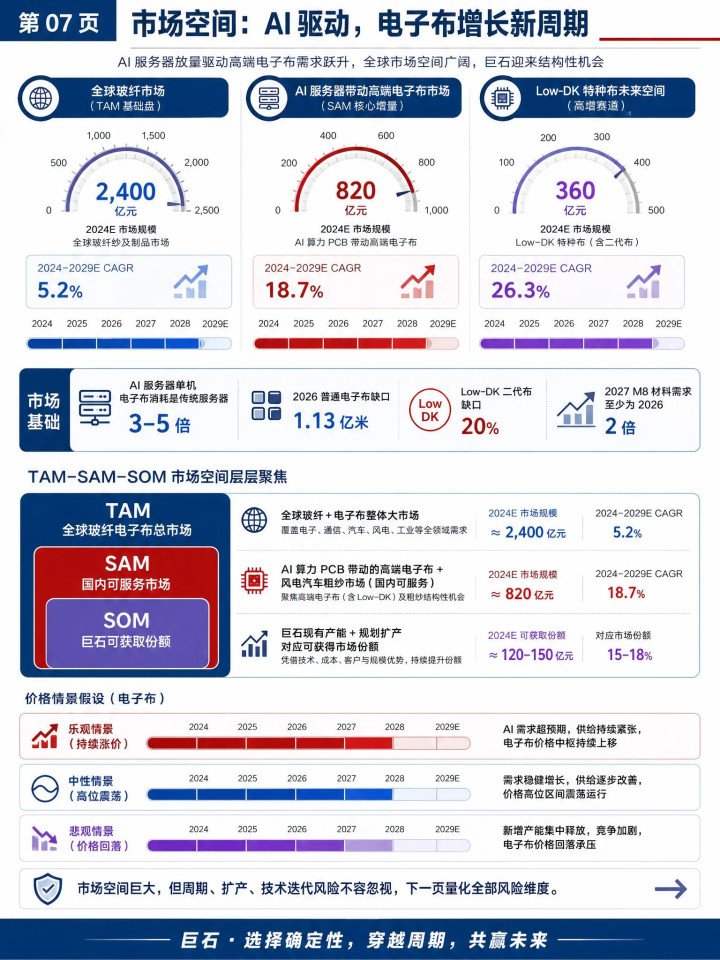
AI 服务器 PCB 层数大幅提升,单机电子布消耗是传统服务器的 3‑5 倍,电子布迎来多轮涨价,部分型号价格直接翻倍,行业处于零库存。
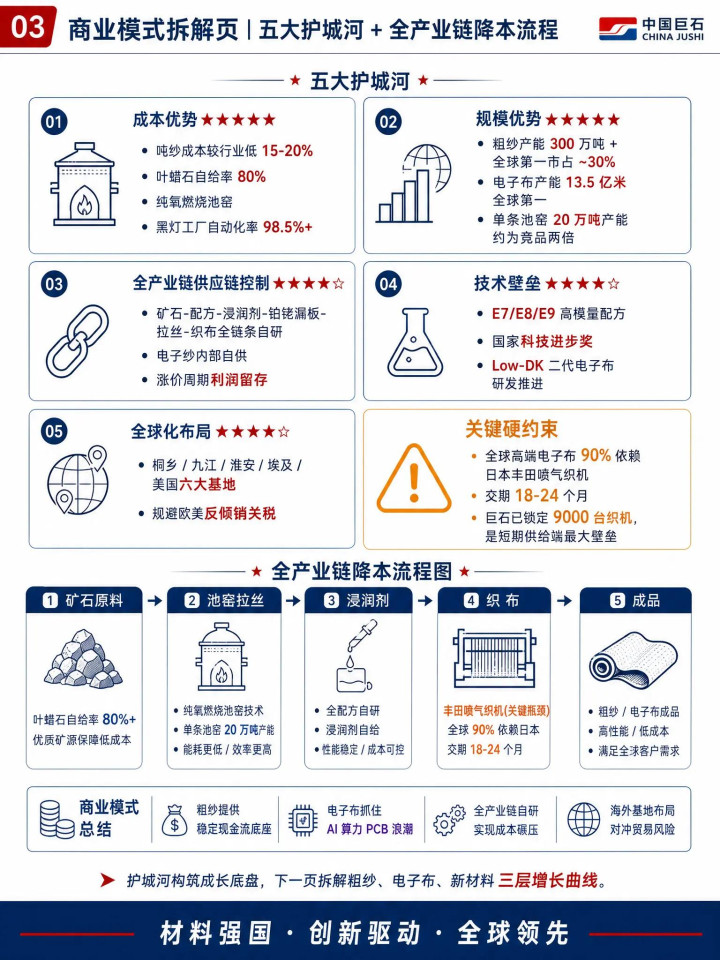
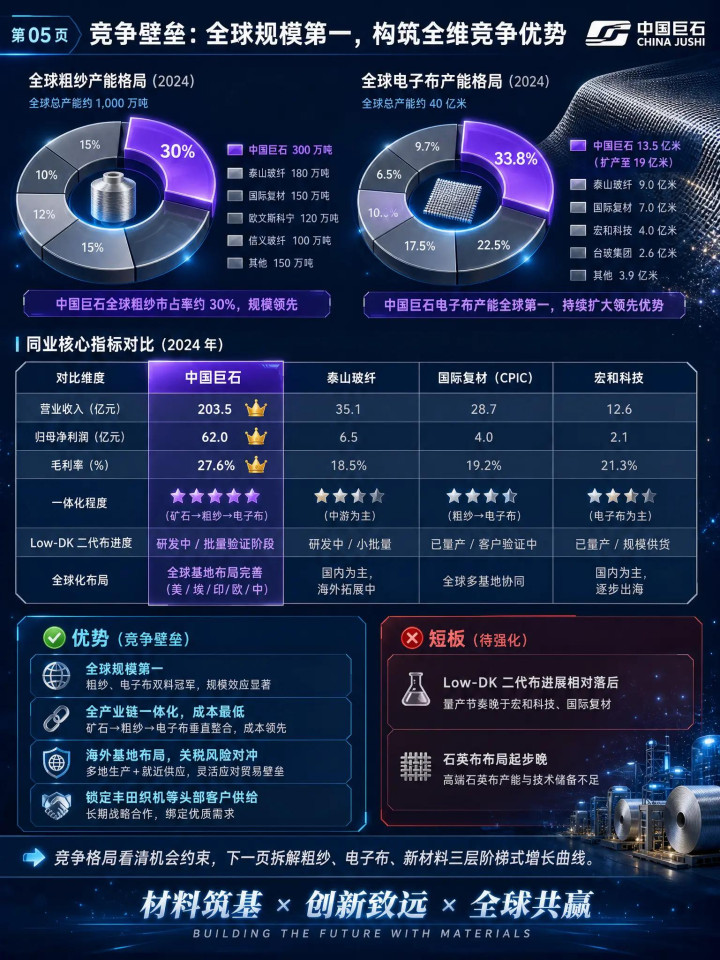
中国巨石电子布产能全球第一,锁定大量日本高端喷气织机,这是短期内很难复制的供给壁垒;上半年分红率 45%,大股东真金白银增持。
优势层面:
公司全产业链一体化,从矿石到织布完整布局,生产成本显著低于同行;
同时海外多基地布局,对冲部分关税风险;
传统玻纤粗纱业务受益风电、汽车轻量化,提供稳定现金流。电子布营收占比仅两成,却贡献接近一半的毛利,成为业绩最大弹性来源。
风险同样突出:
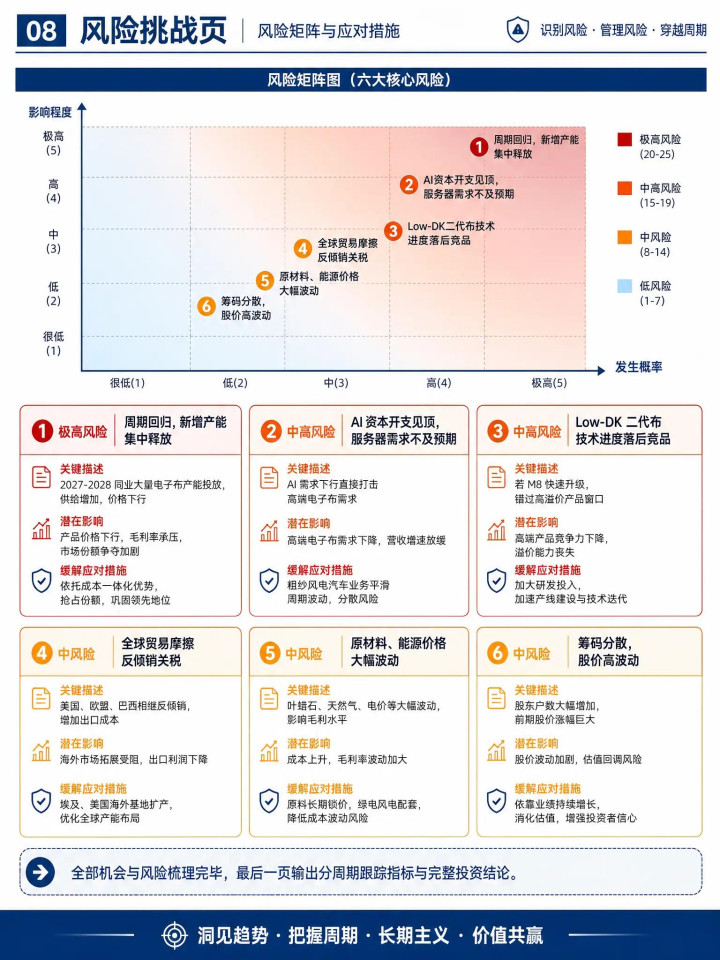
第一,周期压力悬在头顶,2027‑2028 年全行业大量电子布新产能会集中释放,一旦 AI 服务器需求不及预期,产品价格会快速回落。
第二,高端 Low‑DK 二代布进度慢于竞争对手,高溢价产品要等到 2027 年才能够放量。
第三,海外反倾销壁垒持续,股东户数大幅激增,筹码分散加剧股价震荡。
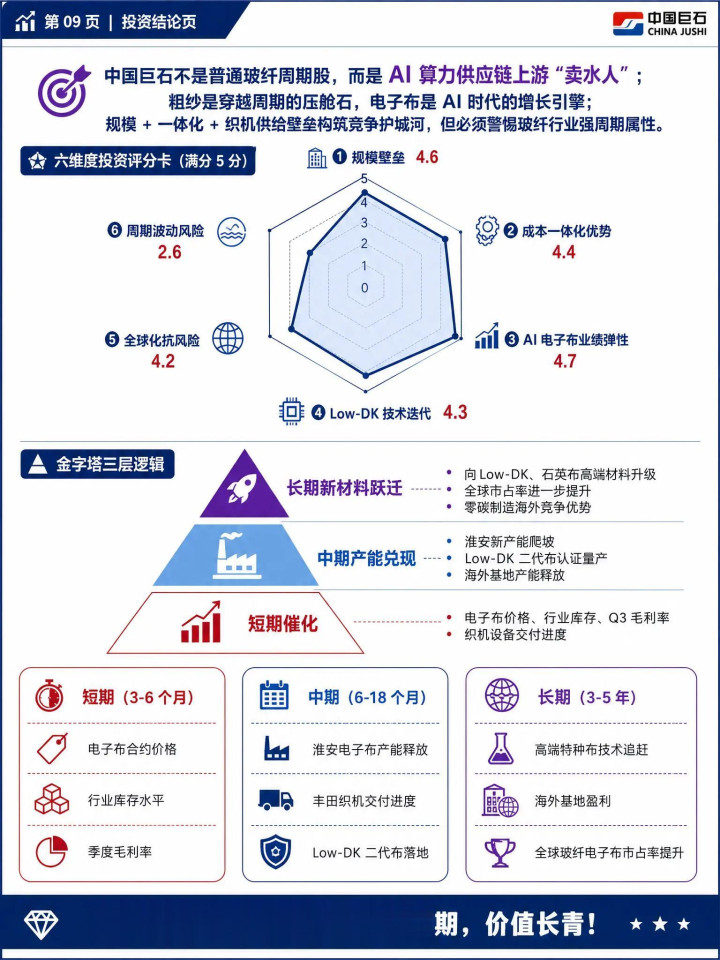
后续跟踪三大信号:
第一,电子布现货价格以及行业库存,观察零库存景气窗口还能维持多久;
第二,Low‑DK 二代布产品的认证、量产进度; 第三,各家同行新增产能的投产节奏。
一句话总结:
中国巨石是 AI 算力上游实实在在的卖水人,但是它底色依旧是周期股。高景气的时候,更要提前思考周期拐点何时到来。
风险提示:本文仅财报客观解读,不构成投资建议。
倍悦网提示:文章来自网络,不代表本站观点。